Das Betriebssystem
für die Schweizer Wirtschaft.
Ein Kunde kauft beides: die Infrastruktur, auf der sein Betrieb läuft, und die KI-Ebene darüber. Vom selben Team gebaut, über denselben Kanal verkauft. Wiederkehrende Erträge, hohe Wechselkosten, kategorieprägend — und die ersten Kunden haben unterschrieben.
Zwei Megatrends. Ein zusammenwachsender Markt.
Digitale Souveränität
Europa löst sich von den US-Hyperscalern. Jedes Schweizer Unternehmen will Infrastruktur in Schweizer Hand — und kaum jemand bietet bisher eine echte Alternative.
Die Welle der agentischen KI
Jedes Unternehmen will KI, welche die Arbeit erledigt, nicht bloss Fragen beantwortet. Gewinnen werden die Plattformen mit echtem Zugriff auf das Geschäft — nicht der nächste Chatbot.
Eine Plattform. Zwei Produkte. Derselbe Kunde.
EasySystems Marketplace
Cloud-Infrastruktur in Schweizer Hand. Das Fundament mit wiederkehrenden Erträgen und hohen Wechselkosten, auf dem jeder Kunde sein Geschäft betreibt.
AtlasOS
Die KI-Ebene darüber. Man spricht mit ihr wie mit einem Chat — nur bleibt es nicht bei der Antwort: sie führt die Arbeit anschliessend in den echten Systemen aus. Wer die Infrastruktur bereits bezieht, bucht sie als Erweiterung dazu — kein neuer Kunde, kein zweiter Verkaufsprozess.
Kein Mockup. Ein laufendes System, aufgenommen.
Jedes Bild ist eine Bildschirmaufnahme eines laufenden Atlas OS v0.1.72 — echte Aufgaben, drei verschiedene Modelle, echte Resultate. Das Video hat Atlas OS selber gemacht.
Und das bekommt ein Interessent in die Hand.
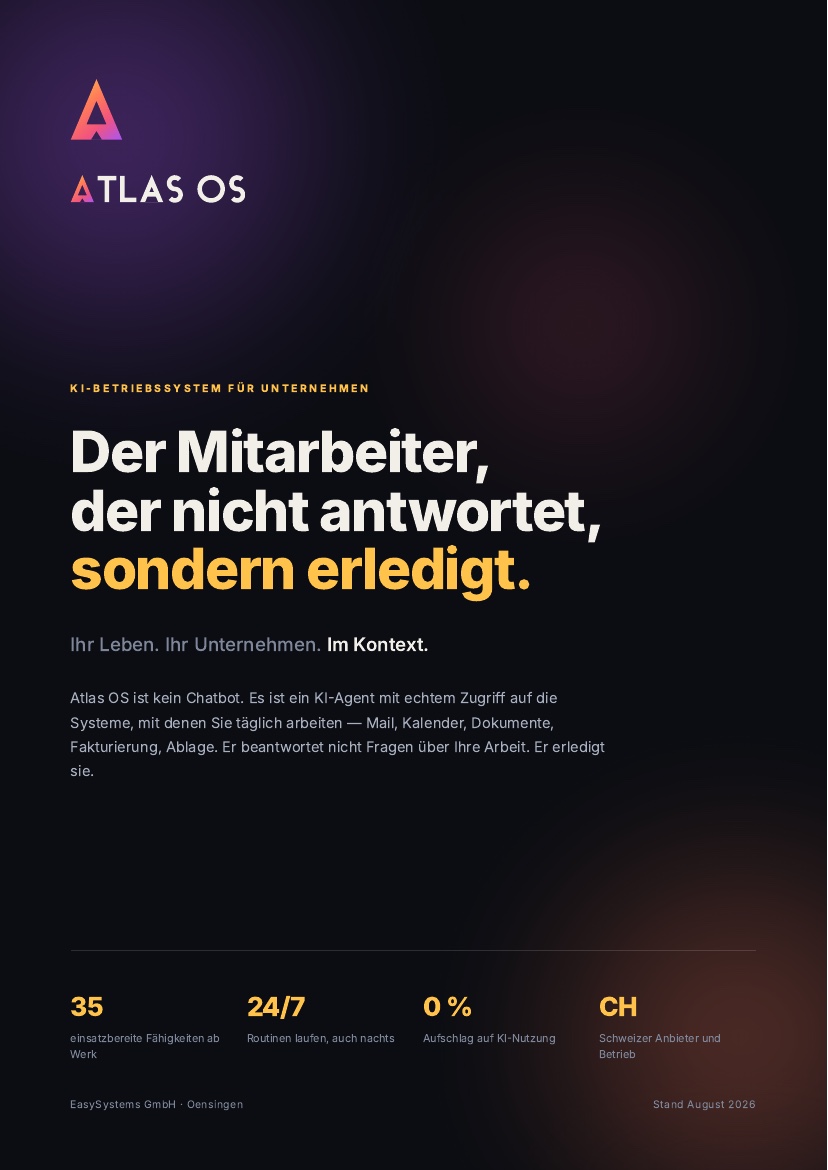
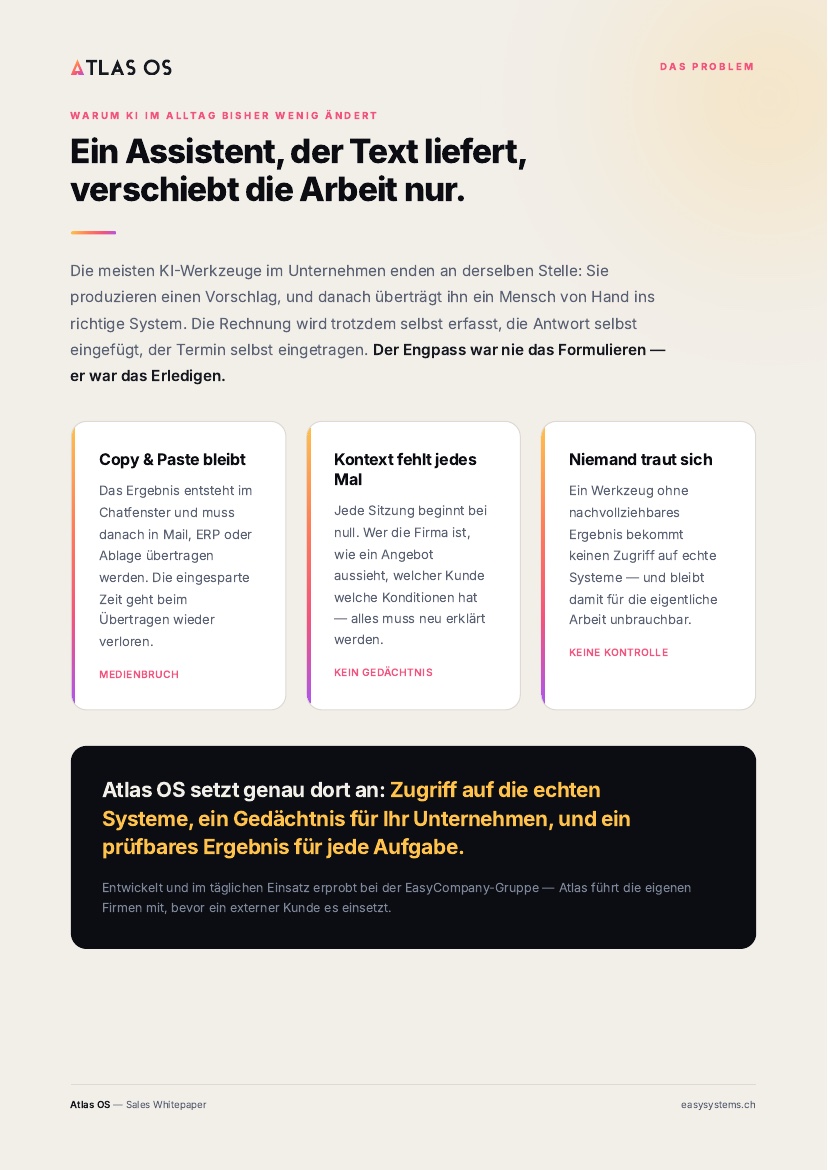
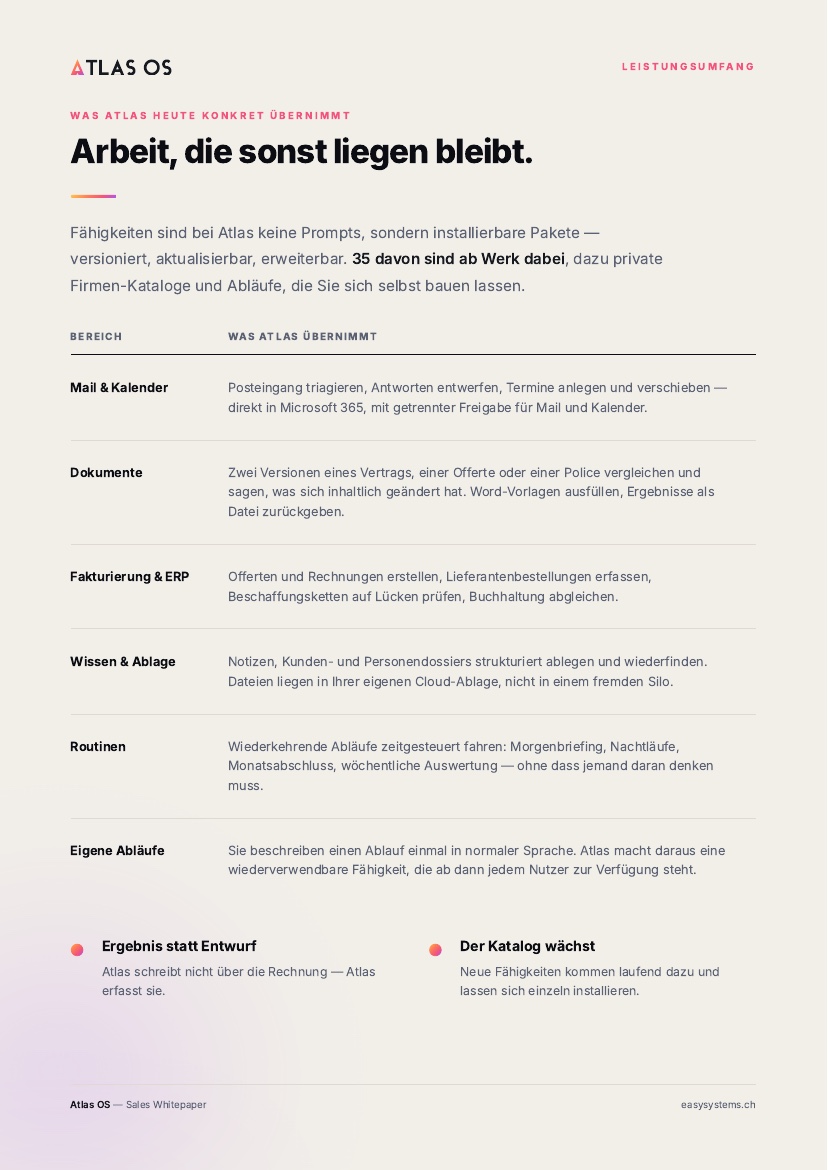
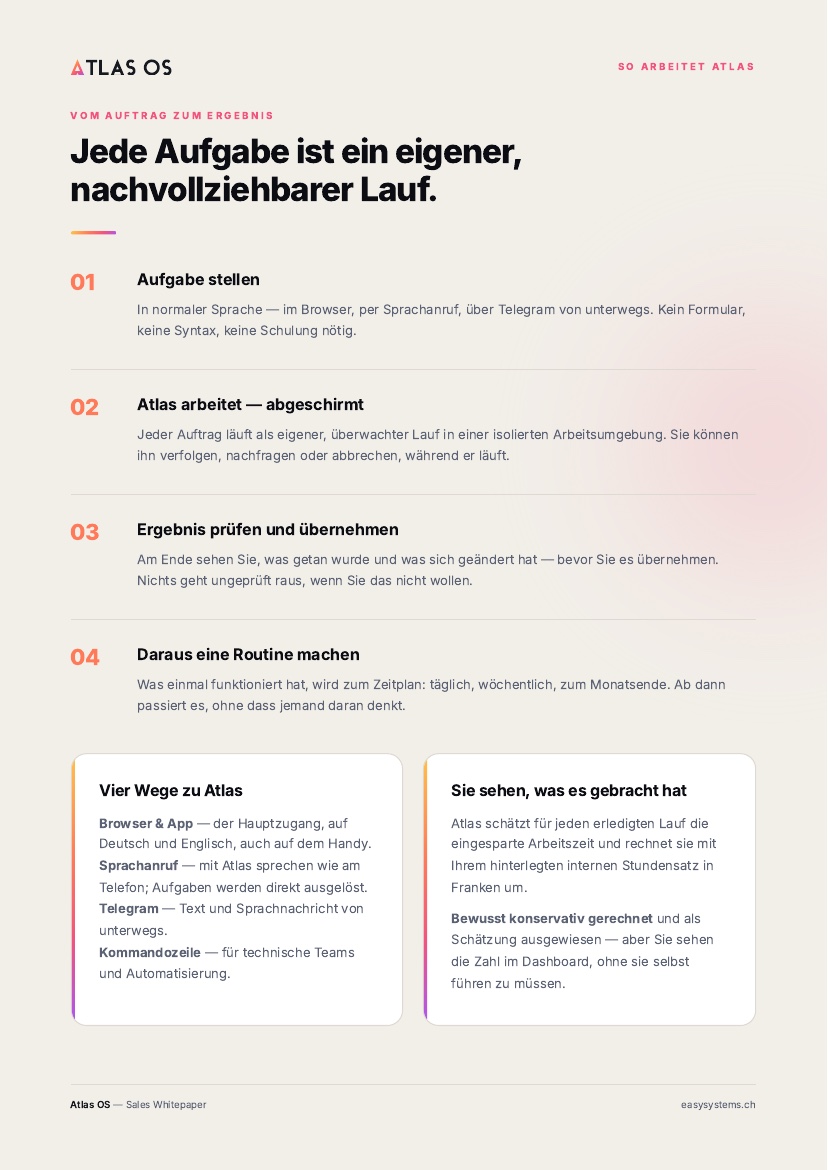
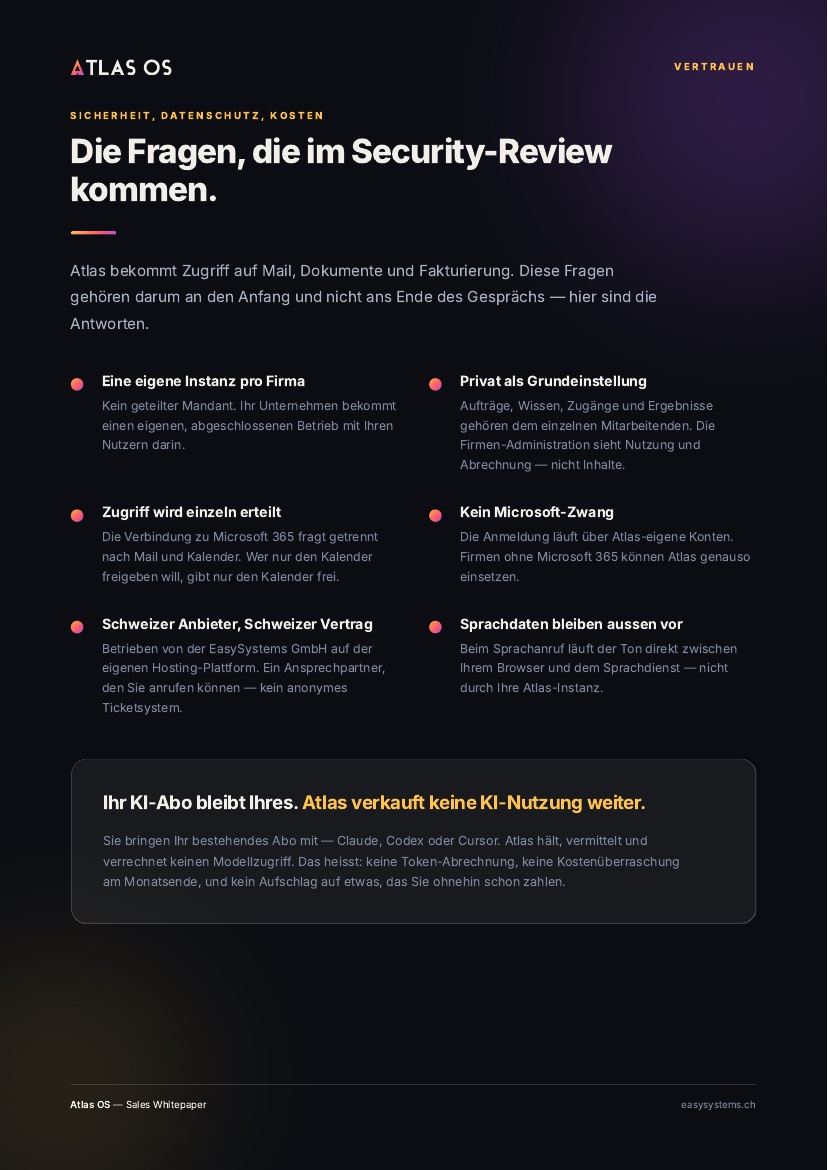
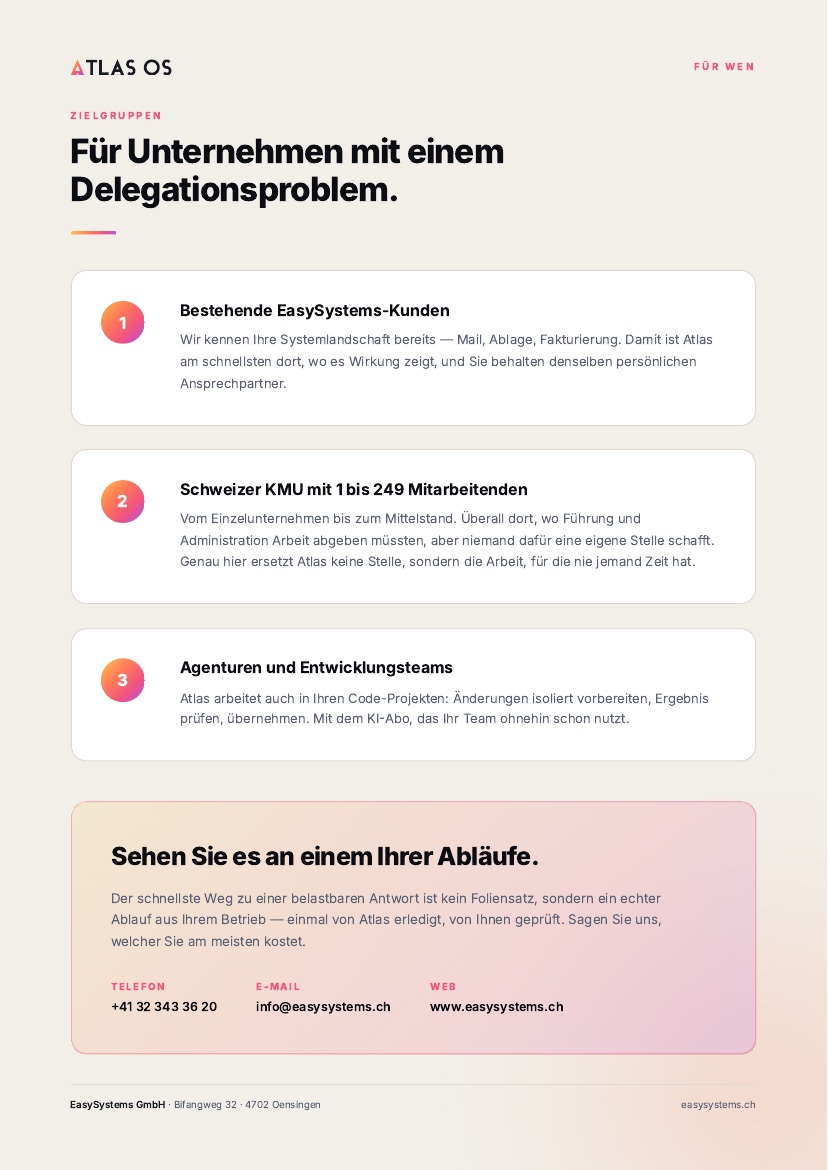
Die kundenfähige Verkaufsunterlage hinter der Kaltakquise-Kampagne. Sie nennt bewusst keinen Preis — der Seat-Preis ist nicht formell freigegeben, also wird gegenüber Kunden keiner genannt.
Gebaut von Unternehmern, die ihr eigenes Geschäft damit führen.
Erprobter Unternehmer
Führt bereits eine reale, mehrgliedrige Schweizer Gruppe auf dieser Plattform — kein Konzept, kein Prototyp.
Im eigenen Betrieb bewiesen
Die Firmen des Gründers waren der erste zahlende Anwendungsfall — im täglichen Einsatz belegt, bevor überhaupt extern verkauft wurde. Die ersten externen Kunden haben nun unterschrieben.
Beide Ebenen aus einer Hand
Infrastruktur und KI vom selben Team. Niemand sonst baut beide Ebenen dieses Stacks gemeinsam — und genau das lässt sich nicht schnell nachbauen.
CHF 63.4 Mio. ARR bei 0.8% Marktdurchdringung Schweiz.
AtlasOS zu CHF 200 pro Nutzer und Monat, 5.5 Seats pro Kunde. Wir müssen den Markt nicht gewinnen — wir brauchen einen Bruchteil davon.
Szenario D — Basisfall, und der einzige mit vollständig modellierter Kostenstruktur. NPV CHF 85.4 Mio.
Mittelverwendung
- Vertrieb & Go-to-MarketCHF 6.0 Mio.
- InfrastrukturCHF 3.75 Mio.
- Produkt & EntwicklungCHF 3.75 Mio.
- ReserveCHF 1.5 Mio.
Anleihebedingungen
- StückelungCHF 10'000
- Coupon6.0% p.a.
- Laufzeit10 Jahre
- Volumen1'500 Stück · CHF 15 Mio.
- Platzierungnächste 2–4 Monate
Produktbewertung impliziert mit 3.1×–4.5× ARR — siehe Bewertungs-Benchmarks → Illustrative Projektionen, keine Prognose tatsächlicher Ergebnisse. Basis: CHF 200 pro Seat und Monat, 5.5 Seats pro Kunde, rund 600'000 Schweizer KMU. Bewertet die Produktlinie AtlasOS auf ihrem eigenen ARR — keine Bewertung der EasyCompany Group, und vor Fremdkapital dargestellt. Anleihebedingungen indikativ und vorbehältlich der finalen Dokumentation.
Erste Kunden unterschrieben. Die Überbrückung bringt uns jetzt in den Markt.
Der Marketing-Launch ist auf den 31. August 2026 gesetzt, die ersten Kunden gehen Mitte September live. Die Anleihe wird in den nächsten 2–4 Monaten platziert — sie kommt für beides zu spät. Genau dafür brauchen wir das Überbrückungsdarlehen. Bei einem Vorhaben wie diesem entscheidet die Geschwindigkeit: dieser Markt wird in den nächsten Monaten verteilt, nicht in den nächsten Jahren.
Wandelbares Überbrückungsdarlehen
- BetragCHF 250'000 – 750'000
- StückelungCHF 10'000 — wie die Anleihe
- Zins6.0% p.a.
- Wandlungin die Anleihe, bei Platzierung
- Erwartete Laufzeit2 – 4 Monate
Was damit finanziert wird
- Onboarding der unterschriebenen Kundenjetzt
- Produktisierung, mandantenfähigAtlasOS gehostet
- Marketing-Launch & Kunden-Go-live31.08. / Mitte Sept.
- Working Capital bis zur Platzierung2 – 4 Monate
Was die CHF 0.9 Mio. bedeuten — und warum die Anleihe CHF 15 Mio. ist. Die
CHF 0.9 Mio. sind das Minimum: so viel braucht AtlasOS, um durchzukommen und ab 2028 aus
eigenem Umsatz zu wachsen. Das ist der langsame Weg — Wachstum im Takt des eigenen Cashflows.
Die Anleihe kauft Tempo. Bei CHF 2'500 Akquisitionskosten pro Kunde finanzieren
CHF 15 Mio. rund 6'000 zusätzliche Kunden direkt, statt sie über Jahre aus dem Umsatz zu erwirtschaften.
Das ist der Unterschied zwischen 0.8% und 2% Marktdurchdringung auf der vorherigen Slide — und in
diesem Markt entscheidet, wer zuerst da ist.
Warum mehr Kapital hier tatsächlich schneller heisst: weil sich Akquisition
rechnet, und zwar schnell. CHF 2'500 pro Kunde, zurückverdient in 2.4 Monaten,
LTV/CAC rund 20×. Das Geld wird nicht verbrannt, sondern in Kunden umgewandelt, die sich innerhalb
eines Quartals selbst bezahlen und danach jährlich rund CHF 10'400 EBITDA beitragen. Der Engpass ist
deshalb nicht die Nachfrage und nicht das Produkt, sondern das Kapital, mit dem Marketing und Vertrieb
vorfinanziert werden. Das Überbrückungsdarlehen liegt innerhalb der CHF 0.9 Mio. und
überbrückt nur die Wochen bis zur Platzierung. Es wandelt bei der
Platzierung zu denselben 6.0% in die Anleihe, ist also vorgezogene Zeichnung und nicht zusätzliches
Fremdkapital; die Kapitalstruktur bleibt unberührt.
Die Stückelung ist bewusst dieselbe wie bei der Anleihe: CHF 10'000. Damit
wandelt jede Tranche ohne Rest — CHF 250'000 werden zu 25 Anleihestücken, CHF 750'000 zu 75. Eine
abweichende Stückelung würde bei der Wandlung Bruchstücke erzeugen, die einzeln ausgeglichen werden
müssten. Die Konditionen sind indikativ und vorbehältlich der Dokumentation. Die Prognose auf der vorherigen Slide bleibt vollständig modelliert: die ersten
unterschriebenen Kunden tragen noch keinen beobachteten Umsatz bei.
Eine 10-jährige Anleihe zu 6% p.a., Platzierung in den nächsten 2–4 Monaten, um Infrastruktur in Schweizer Hand und die KI-Ebene darüber zu skalieren — eine Plattform, ein Go-to-Market, zwei Produkte, die sich gegenseitig verstärken.
Wofür die CHF 15 Mio.: Tempo. AtlasOS kommt auch mit CHF 0.9 Mio. durch und wächst ab 2028 aus eigener Kraft — nur langsam. Die Anleihe finanziert Kundenakquisition, Team und Infrastruktur im Voraus, statt sie über Jahre aus dem Cashflow zu bezahlen. In einem Markt, der in Monaten verteilt wird und nicht in Jahren, ist das der ganze Unterschied.
Überbrückung in der Zwischenzeit: CHF 250'000–750'000 als wandelbares Darlehen zu 6.0%, das bei der Platzierung in die Anleihe wandelt — wer jetzt einsteigt, zeichnet die Anleihe vorzeitig. Siehe vorherige Slide.
Vertraulich — ausschliesslich für Investorengespräche erstellt. Kein Angebot zum Verkauf von Wertpapieren.